
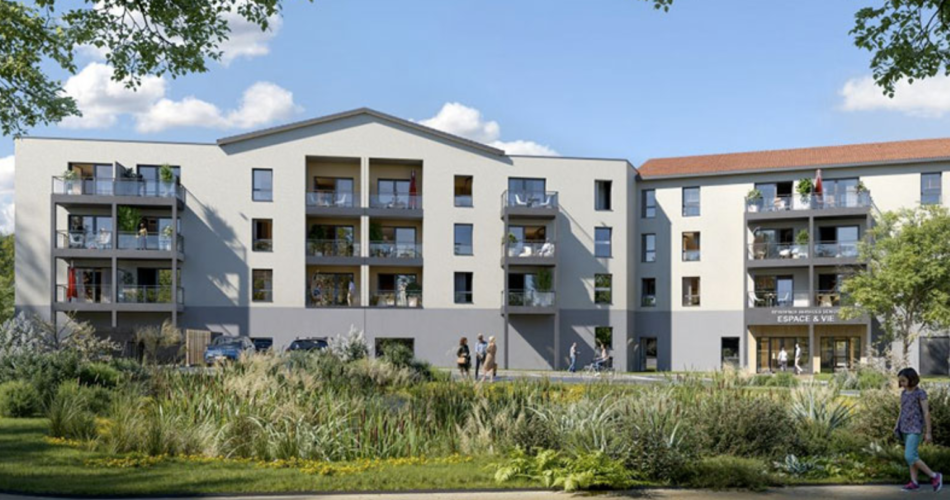
Il y a une question que beaucoup d’investisseurs se posent un peu tard : comment générer des loyers stables sur le long terme, sans passer ses nuits à surveiller ses relevés bancaires ? La résidence senior coche des cases que peu d’autres placements immobiliers réunissent en même temps. Et pourtant, ce marché reste encore largement sous le radar du grand public, une opportunité en or pour ceux qui s’y intéressent maintenant.
On va rentrer dans le vif du sujet, sans langue de bois.
Ce que « résidence senior » veut vraiment dire (et ce que ça ne veut pas dire)
Une résidence senior, ce n’est pas un EHPAD. C’est une nuance qui a son importance, autant sur le plan humain que sur le plan de l’investissement. Ces établissements accueillent des personnes âgées autonomes ou semi-autonomes, qui souhaitent bénéficier de services à la carte, restauration, animations, aide à domicile, tout en conservant leur indépendance dans un logement adapté.
Pour vous en tant qu’investisseur, cela signifie que vous achetez un appartement dans une résidence gérée par un exploitant professionnel, avec lequel vous signez un bail commercial. C’est précisément là que réside la grande différence avec la location classique : ce n’est pas un particulier qui vous verse votre loyer chaque mois, c’est une société de gestion.
Résultat ? Pas de locataire fantôme, pas de retard de virement, pas de coup de fil le dimanche soir pour une chaudière en rade. Le gestionnaire assume tout, et vous touchez vos loyers quelle que soit l’occupation réelle du logement.
Pourquoi le marché des seniors est structurellement porteur
On entend souvent parler de « démographie favorable » dans les analyses immobilières, mais concrètement, les chiffres parlent d’eux-mêmes : la France comptait environ 13 millions de personnes de plus de 65 ans en 2023, et ce nombre devrait dépasser 20 millions à l’horizon 2050. C’est une lame de fond qui ne dépend ni des taux d’intérêt, ni de la politique, ni des caprices du marché immobilier traditionnel.
La demande en hébergements adaptés pour seniors est donc structurellement sous-alimentée par rapport aux besoins réels. Ce déséquilibre entre offre et demande constitue un filet de sécurité naturel pour votre investissement, les logements ne resteront pas vides longtemps.
Le mécanisme LMNP : votre meilleur allié fiscal
La quasi-totalité des investissements en résidence senior s’effectuent sous le statut de Loueur Meublé Non Professionnel (LMNP). Ce régime fiscal offre un avantage considérable : l’amortissement comptable du bien et des équipements, qui permet de réduire voire d’annuler la fiscalité sur vos revenus locatifs pendant de nombreuses années.
Concrètement, vous pouvez percevoir des loyers nets de fiscalité pendant 15 à 25 ans selon les situations. Pour quelqu’un qui cherche à compléter ses revenus à la retraite, c’est une mécanique redoutablement efficace.
Voici les points essentiels à retenir sur la fiscalité LMNP en résidence senior :
- Le régime réel permet de déduire les charges, les intérêts d’emprunt et les amortissements du bien et du mobilier
- L’amortissement comptable génère un déficit « fictif » qui efface tout ou partie des loyers imposables
- La récupération de la TVA (20%) sur le prix d’acquisition est possible, ce qui réduit significativement votre prix de revient réel
- À la revente, la plus-value est calculée sur le prix d’achat initial, sans tenir compte des amortissements déduits, un point à anticiper
Le bail commercial : la clé de la sécurité locative
C’est LE mécanisme qui distingue radicalement la résidence senior de la location nue traditionnelle. En signant un bail commercial avec l’exploitant de la résidence, vous vous engagez mutuellement sur une durée longue, généralement entre 9 et 12 ans, avec des loyers indexés sur l’ILC (Indice des Loyers Commerciaux).
Ce que ce bail implique concrètement pour vous :
- Vous percevez vos loyers même si le logement est inoccupé, c’est la responsabilité du gestionnaire de remplir la résidence
- Les loyers sont indexés annuellement, ce qui protège votre pouvoir d’achat dans le temps
- Le gestionnaire prend en charge l’entretien courant et la gestion locative au quotidien
- En fin de bail, un renouvellement est généralement proposé, et vous pouvez renégocier les conditions
La grande vigilance à avoir : la solidité financière de l’exploitant. Un bail commercial ne vaut que ce que vaut la société qui l’a signé. Avant tout investissement, étudiez scrupuleusement les bilans du gestionnaire, son ancienneté dans le secteur, le nombre de résidences déjà exploitées et son taux d’occupation moyen. C’est une démarche similaire à celle que vous devriez avoir pour tout investissement locatif, comme nous l’expliquons dans notre guide sur préparer sa première acquisition.
Comment bien choisir sa résidence senior
Tous les programmes ne se valent pas, et c’est un euphémisme. Voici les critères qui font la différence entre un bon investissement et un boulet financier :
- L’emplacement : une résidence senior doit se trouver dans un bassin de vie attractif, proche des services médicaux, des commerces et des transports. Une résidence perdue en zone rurale aura du mal à maintenir un taux d’occupation élevé.
- La réputation du gestionnaire : privilégiez les grands groupes nationaux (DomusVi, Korian, Les Jardins de la Fontaine…) ou des acteurs régionaux solides avec un historique de paiement des loyers impeccable.
- Le taux de rendement : entre 4% et 5,5% brut annuel est une fourchette réaliste et honnête. Méfiez-vous des promesses de 7% ou 8% : comme pour l’immobilier neuf classique, ces chiffres sont souvent fantaisistes. Notre article sur les rendements gonflés du neuf détaille justement ce type d’écueil à éviter.
- La qualité des prestations : une résidence bien positionnée, avec des services de qualité, attirera une clientèle solvable et maintiendra un taux de remplissage élevé sur le long terme.
- Les conditions du bail : lisez chaque clause avec attention. Les conditions de renouvellement, les clauses de révision du loyer et les responsabilités de chacun en matière de travaux doivent être claires et équilibrées.
Les risques à ne pas sous-estimer
Investir dans une résidence senior n’est pas un placement sans risque, aucun investissement ne l’est. Les points de vigilance principaux sont les suivants :
- La défaillance du gestionnaire reste le risque principal. Plusieurs acteurs du secteur ont traversé des difficultés ces dernières années. En cas de faillite, vous retrouvez un logement sur les bras sans locataire, et les procédures peuvent durer des années.
- La liquidité est limitée. Revendre un bien en résidence senior est plus complexe que vendre un appartement classique, le marché de l’occasion est plus étroit et les acheteurs potentiels sont moins nombreux.
- Les travaux de remise en état en fin de bail peuvent être à votre charge selon les termes du contrat. Anticipez cette dépense dans vos projections financières.
- L’évolution réglementaire du secteur médico-social peut impacter les modèles économiques des exploitants. Restez informé des évolutions législatives.
Pour minimiser l’impact des aléas locatifs sur votre patrimoine, rappelez-vous que des stratégies existent aussi dans la gestion locative classique, notre dossier sur le choix d’un locataire solvable vous donnera des réflexes utiles à transposer dans votre approche globale.
Ce que font les investisseurs avisés avant de signer
Voici les démarches que les investisseurs sérieux effectuent systématiquement avant de s’engager :
- Ils analysent les bilans comptables de l’exploitant sur au moins 3 ans
- Ils visitent la résidence de manière anonyme pour évaluer l’ambiance réelle, la qualité des services et l’état des locaux
- Ils échangent avec d’autres propriétaires déjà engagés dans la même résidence ou avec le même gestionnaire
- Ils font relire le bail commercial par un avocat spécialisé en baux commerciaux
- Ils simulent leur rentabilité nette après fiscalité, frais de gestion et provisions pour travaux, pas seulement la rentabilité brute affichée
La résidence senior comme brique d’un patrimoine diversifié
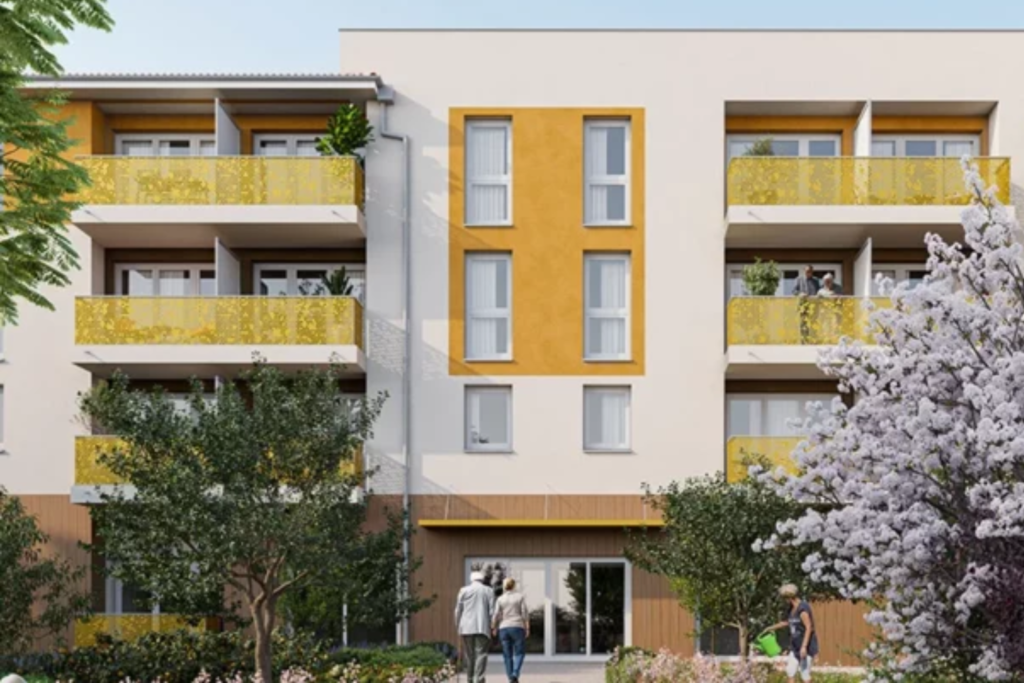
Investir dans une résidence senior ne doit pas être votre seul placement immobilier, mais c’est une brique particulièrement solide dans une stratégie patrimoniale diversifiée. Elle apporte ce que beaucoup d’investisseurs recherchent sans toujours trouver : de la visibilité sur les revenus, une gestion externalisée, et une exposition à un secteur dont la demande est soutenue par des tendances démographiques inéluctables.
En combinant ce type de placement avec d’autres formes d’immobilier ou de placements financiers, vous construisez un patrimoine capable de résister aux turbulences économiques tout en générant des revenus réguliers, la définition même d’un investissement serein.
Alors oui, il faut prendre le temps de bien choisir, de bien négocier et de bien s’entourer. Mais pour ceux qui font ce travail en amont, la résidence senior reste l’un des rares placements immobiliers où l’on peut vraiment dormir sur ses deux oreilles.