
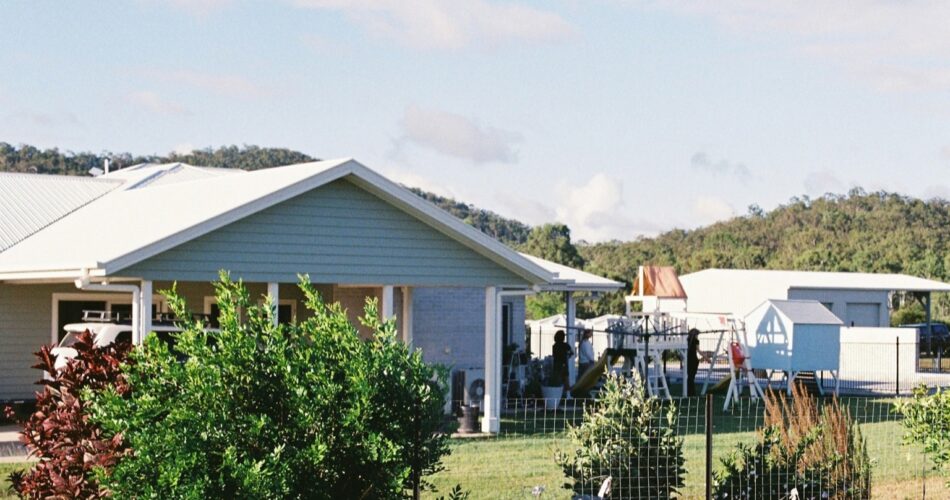
Vous regardez cette annonce depuis trois jours. Une maison de 110 m² en deuxième couronne, 400 m² de terrain, un prix qui pique un peu. Et cette question qui tourne en boucle dans votre tête, celle que personne ne vous aidera à trancher à votre place : est-ce que des familles se battront vraiment pour habiter là, ou est-ce que vous allez vous retrouver avec un pavillon vide et une mensualité qui tombe chaque 5 du mois ?
Je vais être franc. Investir dans une maison avec jardin pour attirer des familles reste l’une des stratégies locatives les plus robustes du marché français. Mais elle ne pardonne aucune approximation. À force de décortiquer des dossiers d’investisseurs, j’ai vu des propriétaires encaisser huit ans de loyers sans une semaine de vacance, et d’autres ramer pendant six mois sur un bien plus beau, situé à deux kilomètres de là. La différence ne doit jamais rien au hasard. Elle tient à une poignée de décisions prises avant la signature, et c’est exactement ce que je vais vous détailler ici.
Sommaire
Pourquoi une famille accepte de payer plus pour un extérieur
Il faut comprendre ce qui se joue dans la tête d’un couple avec deux enfants qui visite votre bien un samedi matin. Ils ne comparent pas des mètres carrés, ils comparent des vies. Le jardin, ce n’est pas une ligne dans l’annonce, c’est la promesse de ne plus descendre trois étages pour que les petits prennent l’air, de recevoir les grands-parents à midi, de laisser le chien sortir sans y penser.
Cette charge émotionnelle a une traduction très concrète pour vous : une famille installée dans une maison avec extérieur reste en moyenne beaucoup plus longtemps qu’un jeune actif en appartement. On parle de cinq à sept ans contre dix-huit mois à deux ans. Or, dans un investissement locatif familial, ce ne sont pas les loyers qui plombent la rentabilité, ce sont les trous entre deux locataires, les frais de remise en état et les commissions de relocation. Un bien qui tourne peu, c’est un bien qui rapporte.
Deuxième effet, moins visible : le profil de locataire. Une famille qui a inscrit ses enfants à l’école du quartier, qui a trouvé son médecin et son club de foot, n’a aucune envie de tout recommencer. Ce niveau d’ancrage vaut toutes les garanties du monde. Si vous débutez, prenez le temps de lire ces conseils pour réussir un premier investissement locatif avant de vous lancer, les fondamentaux y sont bien posés.
L’emplacement se lit sur la carte scolaire, pas sur le plan cadastral
C’est le nerf de la guerre, et c’est là que la plupart des investisseurs se trompent. Ils cherchent le bon prix au mètre carré. Une famille, elle, cherche autre chose : un périmètre de quinze minutes qui fonctionne sans voiture, ou avec une seule voiture pour deux adultes qui travaillent.
Avant même de pousser la porte d’un bien, je passe systématiquement cette liste au crible. Si trois points sur six manquent, je passe mon chemin, aussi jolie soit la maison.
- Une école primaire à moins de dix minutes à pied, avec une réputation correcte. Les parents se renseignent, croyez-moi.
- Un collège desservi sans deux correspondances de bus. C’est le critère qui décide du renouvellement du bail quand l’aîné grandit.
- Des commerces du quotidien : boulangerie, pharmacie, une supérette. Pas besoin d’un centre commercial.
- Un accès routier ou ferroviaire vers le bassin d’emploi principal en moins de trente minutes.
- Un environnement calme : pas de rocade en fond de jardin, pas de zone d’activité bruyante en vis-à-vis.
- Un tissu associatif vivant, club de sport, médiathèque, centre de loisirs. C’est ce qui fixe les familles pour de bon.
Une précision qui vous évitera des déconvenues : la valeur d’un jardin s’effondre en hypercentre dense et explose en périphérie résidentielle. Cherchez la couronne où les familles arrivent, pas celle qu’elles quittent.
Les critères concrets qui déclenchent la signature
Une fois l’emplacement validé, on entre dans le dur. Voici ce qui, dans mon expérience, transforme une visite polie en dossier déposé le soir même. Ce sont des détails, mais ils pèsent lourd quand une famille compare trois annonces sur le coin de la table de la cuisine.
- Trois chambres minimum. Deux chambres, c’est un couple avec un enfant, donc un bien qui se libère dès la deuxième naissance. La troisième chambre, c’est votre assurance longévité.
- Un jardin clos et plat. Un terrain en pente ou ouvert sur la rue est disqualifiant dès qu’il y a un enfant de moins de six ans. La clôture n’est pas une option.
- Un stationnement. Garage, carport ou simple place devant la maison, peu importe, mais il en faut un. Deux, c’est encore mieux.
- Un vrai rangement. Cellier, buanderie, abri de jardin. Une famille stocke : poussettes, vélos, tondeuse, valises.
- Une cuisine ouverte ou semi-ouverte sur le séjour. Surveiller les devoirs en préparant le dîner, c’est la vie réelle.
- Un DPE en C ou D minimum. Les charges de chauffage d’une maison individuelle sont l’angoisse numéro un des locataires depuis trois ans.
Un mot sur la taille du terrain, parce que beaucoup se trompent : au-delà de 600 m², vous n’ajoutez plus de valeur locative, vous ajoutez de l’entretien. Un locataire qui doit tondre 1 200 m² tous les quinze jours finit par le vivre comme une corvée, et il partira. Entre 250 et 500 m², vous êtes dans la zone idéale.
Le budget réel, sans se raconter d’histoires
Parlons chiffres, parce que c’est là qu’on se ment le plus facilement. Une maison familiale avec jardin en zone périurbaine se négocie généralement entre 180 000 et 320 000 euros selon la région, pour un loyer mensuel qui oscille entre 750 et 1 300 euros. On tourne donc autour de 4 à 6 % de rendement brut, rarement davantage. C’est moins flatteur qu’un petit studio, et c’est normal : vous achetez de la stabilité, pas du rendement pur.
Ce que ce calcul brut ne dit pas, et qui change tout :
- La vacance locative quasi nulle vous fait souvent récupérer un demi-point de rendement net par rapport à un petit logement.
- La taxe foncière est plus lourde sur une maison avec terrain. Comptez de un à deux mois de loyer par an, à intégrer dès le calcul.
- L’entretien du bâti (toiture, façade, chaudière) est structurellement plus coûteux qu’en copropriété, mais vous n’avez ni charges de copropriété ni syndic capricieux.
- La plus-value à la revente est portée par une demande familiale qui ne faiblit pas, alors que le marché du petit locatif est bien plus volatil.
Et si vous lorgnez sur un bien de caractère avec un beau terrain, redoublez de prudence : les six points à vérifier avant d’acheter une maison ancienne valent chaque minute que vous y passerez. Une charpente à reprendre, et votre rendement part en fumée avant même le premier loyer.
Les travaux qui se rentabilisent, et ceux qui partent en fumée
J’ai vu des investisseurs claquer 15 000 euros dans une piscine en espérant justifier 150 euros de loyer supplémentaire. Résultat : aucune hausse de loyer, une assurance qui grimpe, un entretien à la charge de qui, exactement, et deux familles sur trois qui prennent peur avec un tout-petit. Voici comment j’arbitre.
- À faire, sans hésiter : clôturer le terrain, sécuriser le portail, isoler les combles, remplacer une chaudière fatiguée, poser une terrasse simple de 15 à 20 m² attenante au séjour.
- Rentable si le budget suit : créer une quatrième chambre dans des combles aménageables, installer un abri de jardin, remettre la salle de bain au goût du jour avec une baignoire (indispensable avec des enfants en bas âge).
- À éviter : piscine, jacuzzi, aménagement paysager sophistiqué, cuisine haut de gamme. Vous payez cash un confort que le marché locatif ne rémunère pas.
- Le détail qui ne coûte presque rien : un point d’eau extérieur et deux prises électriques dans le jardin. Les familles adorent, et ça se retient après la visite.
Retenez le principe : dans un bien familial, chaque euro doit acheter de la tranquillité ou de la surface utile. Le reste, c’est du plaisir de propriétaire, et vous ne serez pas celui qui en profite.
Les erreurs qui coûtent le plus cher
Trois pièges reviennent en boucle, et ils ont tous la même origine : on projette ses propres goûts sur un locataire qu’on n’a jamais rencontré.
Le premier, c’est d’acheter la maison qu’on aimerait habiter au lieu de celle qui se loue. Le charme d’une longère isolée au bout d’un chemin vous parle ? Une famille avec deux enfants scolarisés y verra vingt minutes de voiture matin et soir. Le deuxième, c’est de sous-estimer la rigidité du bail familial : un locataire avec enfants ne déménage pas au moindre désaccord, mais quand il part, c’est en juillet, et vous relouez sur un marché saturé. Anticipez toujours vos travaux sur cette fenêtre estivale.
Le troisième, plus insidieux, c’est de choisir la ville par instinct. Regardez les données démographiques : nombre de naissances, ouvertures de classes, permis de construire déposés. Une commune qui ferme une classe est une commune qui vous videra votre bien dans cinq ans. Ce panorama des villes où investir en France donne un bon point de départ pour croiser rentabilité et dynamisme réel.
Ce que je ferais à votre place
Si vous ne deviez retenir qu’une chose, ce serait celle-ci : dans ce type de projet, vous n’achetez pas une maison, vous achetez un quotidien de famille. Choisissez l’emplacement comme si vous deviez y inscrire vos propres enfants, dimensionnez le jardin pour qu’il reste un plaisir et pas une contrainte, et gardez votre budget travaux pour ce qui sécurise et ce qui chauffe.
Concrètement, bloquez deux samedis. Le premier pour arpenter à pied le quartier visé, à l’heure de la sortie des classes, sans agent immobilier. Le second pour visiter trois biens en gardant la grille de critères ci-dessus sous les yeux. Vous saurez très vite si votre projet tient debout. C’est ainsi qu’on réussit à investir dans une maison avec jardin pour attirer des familles : moins d’intuition, plus de terrain, et une exigence qui ne se relâche pas au moment de signer. Le jeu en vaut largement la chandelle.