
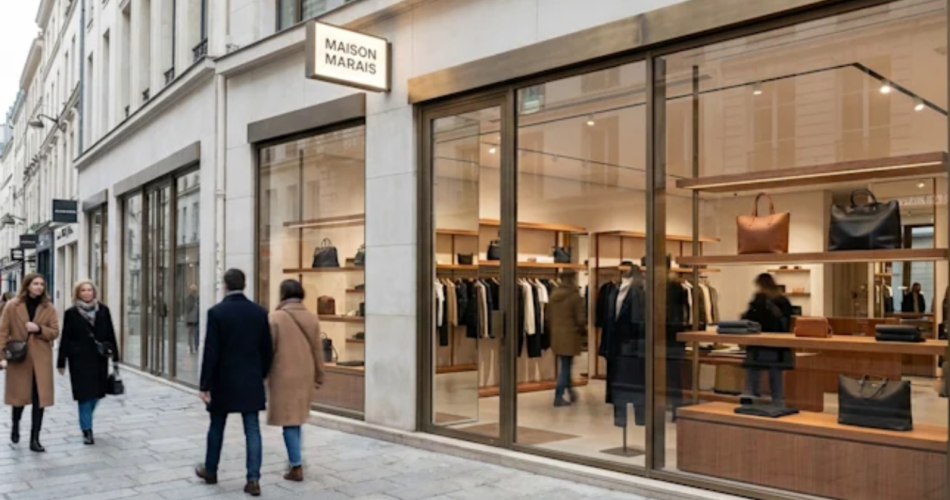
On entend souvent parler d’appartements, de studios étudiants, de SCPI… mais le local commercial, lui, reste un peu le grand oublié des stratégies patrimoniales. Pourtant, il mérite vraiment qu’on s’y attarde. Bien choisi, bien négocié, bien géré, il peut devenir un pilier solide dans une stratégie de diversification, avec des caractéristiques que l’immobilier résidentiel ne peut tout simplement pas offrir.
Si vous êtes en train de réfléchir à comment faire travailler votre capital autrement qu’en le laissant dormir sur un livret, ou si vous êtes déjà propriétaire d’un ou deux appartements et que vous cherchez à passer à la vitesse supérieure, cet article est fait pour vous.
Le local commercial, une classe d’actif à part entière
Avant de parler stratégie, il faut comprendre ce qu’est vraiment un local commercial sur le plan financier. On parle ici d’un bien immobilier destiné à une activité professionnelle : boutique, bureau, entrepôt, salle de sport, cabinet médical, restaurant… Le spectre est large, et c’est précisément là que réside une partie de l’intérêt.
Contrairement à un logement, un local commercial obéit à des règles juridiques bien particulières, notamment celles du bail commercial (dit « 3-6-9 » : un bail d’une durée de neuf ans, renouvelable tous les trois ans). Ce bail protège à la fois le locataire dans son activité et le propriétaire dans la stabilité de ses revenus. Résultat : vous bénéficiez en général de durées d’occupation bien plus longues que dans le résidentiel, avec beaucoup moins de rotation.
Autre différence majeure : dans la grande majorité des cas, c’est le locataire commercial qui prend en charge les travaux d’entretien courant, les charges de la copropriété, voire la taxe foncière, selon ce qui est négocié dans le bail. Autrement dit, le rendement net est souvent bien plus proche du rendement brut que dans le résidentiel, ce qui change la donne à la calculette.
Pourquoi c’est intéressant pour diversifier son patrimoine
La vraie question que vous devez vous poser, c’est : est-ce que mon patrimoine actuel résiste à différentes configurations de marché ? Un patrimoine concentré uniquement sur des logements résidentiels ou sur des placements boursiers, c’est un peu comme ne miser que sur une seule couleur à la roulette.
Le local commercial présente une corrélation faible avec les marchés financiers classiques. Sa valeur est principalement liée à la santé économique locale et à la qualité de l’emplacement, deux facteurs relativement stables sur le long terme si on fait les bons choix au départ.
Il vient aussi compléter de façon naturelle un parc résidentiel existant. Si vous avez déjà travaillé à construire un investissement locatif bien préparé sur du résidentiel, le local commercial apporte une mécanique de rendement différente, avec des loyers généralement plus élevés au mètre carré et une fiscalité qui peut être optimisée intelligemment.
Les rendements bruts d’un local commercial bien situé oscillent généralement entre 5 et 8%, parfois davantage dans des villes moyennes à forte dynamique économique. C’est significativement au-dessus du résidentiel classique dans les grandes agglomérations.
Les critères essentiels pour bien choisir son local commercial
C’est là que ça se corse. Parce qu’acheter un local commercial, ça ne s’improvise pas et les erreurs peuvent être coûteuses. Voici les points sur lesquels vous devez être irréprochable :
L’emplacement, toujours l’emplacement. En commercial, cette règle est encore plus vraie que dans le résidentiel. Un local en pied d’immeuble sur une rue commerçante vivante n’a rien à voir avec le même local dans une ruelle peu fréquentée. Analysez les flux piétons, la présence de commerces voisins complémentaires, la dynamique du quartier, les projets d’aménagement urbain en cours.
Le type d’activité autorisée. Le bail commercial et les règles d’urbanisme définissent ce que le locataire peut faire dans votre local. Un local classé en zone artisanale n’accueillera pas un commerce de détail classique. Renseignez-vous auprès de la mairie et lisez attentivement le règlement de copropriété si le bien est en immeuble.
La visibilité et l’accessibilité. Vitrine sur rue, accès livraison, parking à proximité, proximité des transports… Ces éléments conditionnent directement la valeur locative et la capacité à attirer un bon locataire.
La solidité du locataire en place. Lors d’un achat avec locataire déjà présent, vous rachetez un bail en cours. Analysez la santé financière de l’entreprise occupante, son chiffre d’affaires, son ancienneté dans le local. Un locataire en difficulté, c’est une vacance commerciale à venir, la plus redoutée dans cette classe d’actif.
Le bail commercial : vos droits, vos obligations, vos marges de manœuvre
Le bail commercial est le cœur du réacteur quand on investit dans ce type de bien. Il régit la relation avec votre locataire sur le long terme et définit précisément qui paie quoi. Quelques points à maîtriser absolument :
- La répartition des charges entre bailleur et preneur, notamment les travaux de gros œuvre qui restent à votre charge par défaut (article 606 du Code civil)
- L’indexation annuelle du loyer sur l’Indice des Loyers Commerciaux (ILC) ou l’Indice des Loyers des Activités Tertiaires (ILAT) selon le type d’activité
- Le droit au renouvellement du bail au profit du locataire, et vos conditions pour refuser ce renouvellement (avec indemnité d’éviction)
- La cession du bail : votre locataire peut, sous conditions, vendre son fonds de commerce à un repreneur, qui reprendra alors le bail en cours
Ce dernier point est souvent sous-estimé par les investisseurs débutants. Il faut comprendre que le locataire d’un local commercial dispose de droits solides, ce qui est une bonne chose pour la stabilité de vos revenus mais implique aussi une certaine vigilance lors de la rédaction initiale du bail.
Faire relire le bail par un avocat spécialisé en droit immobilier commercial avant toute signature, c’est une dépense de quelques centaines d’euros qui peut vous éviter des années de litiges.
La fiscalité du local commercial : ce qu’il faut savoir
Sur le plan fiscal, les revenus issus d’un local commercial loué nu (c’est-à-dire sans murs ni mobilier fournis par vous) sont imposés dans la catégorie des revenus fonciers, exactement comme pour le résidentiel. Vous pouvez opter pour le régime réel, qui permet de déduire les charges réelles : intérêts d’emprunt, taxe foncière, frais de gestion, travaux…
Si les charges dépassent les loyers perçus, vous générez un déficit foncier, imputable sur votre revenu global dans la limite de 10 700 € par an. Le surplus est reportable sur vos revenus fonciers des dix années suivantes. C’est un levier fiscal non négligeable, surtout lors des premières années d’un achat nécessitant des travaux.
Si vous investissez via une SCI soumise à l’impôt sur les sociétés, la logique est différente : vous déduisez les amortissements du bien, ce qui réduit considérablement la base taxable. C’est souvent la structure retenue par les investisseurs plus aguerris qui constituent un parc immobilier conséquent.
Notez enfin que la TVA peut entrer en jeu dans le cas d’une location à un professionnel assujetti : une option pour la TVA sur les loyers peut permettre de récupérer la TVA sur vos travaux et charges, ce qui améliore sensiblement le rendement net. Ce point mérite un échange avec votre expert-comptable.
Les risques à ne pas négliger
Soyons honnêtes : le local commercial n’est pas sans risques. Le plus redoutable reste la vacance commerciale. Contrairement à l’appartement vide qui se reloue en quelques semaines dans une ville dynamique, un local commercial peut rester vacant plusieurs mois, voire plus d’un an, si l’emplacement n’est pas bon ou si le marché local est en difficulté.
La mutation des habitudes de consommation joue aussi un rôle. Le commerce physique de centre-ville traverse des turbulences depuis plusieurs années avec la montée du e-commerce. Certains secteurs d’activité s’en sortent très bien (santé, restauration, services à la personne, coworking), d’autres moins. Orienter votre local vers des activités résilientes, c’est une décision stratégique à prendre au moment de l’achat, ou du choix de votre locataire.
La valeur de revente peut également varier plus fortement que dans le résidentiel, notamment dans les petites villes ou les zones péri-urbaines. Un local vide est bien plus difficile à valoriser qu’un local loué avec un beau bail en cours.
Quelle stratégie d’acquisition adopter ?
Vous avez plusieurs façons d’aborder l’achat d’un local commercial :
- Acheter occupé (avec un locataire en place et un bail en cours) : la visibilité est immédiate, les revenus aussi. C’est la solution la plus rassurante pour débuter.
- Acheter vide et trouver vous-même le locataire : plus risqué à court terme, mais potentiellement plus intéressant si vous achetez à un meilleur prix et négociez un bail sur mesure.
- Acheter un bien nécessitant des travaux : vous créez de la valeur, mais vous devez maîtriser les coûts et les délais. Cette approche se rapproche de la logique développée pour un achat immobilier neuf ou rénové, où l’anticipation des coûts est décisive.
- Investir en SCPI spécialisée en immobilier de bureau ou commercial : si vous voulez une exposition au marché des locaux professionnels sans gestion directe, les SCPI de bureaux ou commerces offrent une alternative accessible dès quelques milliers d’euros.
Pour ceux qui débutent, l’achat d’un local occupé avec un bail solide reste la voie la plus sécurisante. Vous montez en compétence progressivement et comprenez le fonctionnement du bail commercial avant d’aller chercher des opérations plus complexes. La logique est la même que pour un premier achat maîtrisé en résidentiel : commencer par ce qui est maîtrisable.
Le local commercial comme brique patrimoniale à long terme
Ce qui est souvent mal compris, c’est que le local commercial ne s’évalue pas seulement à son rendement annuel. C’est aussi un actif tangible, qui prend de la valeur si bien choisi, et qui offre une sécurité que peu de placements financiers peuvent garantir.
Les investisseurs qui ont constitué un patrimoine solide sur plusieurs décennies ont presque toujours une composante immobilière commerciale dans leur allocation. Pas nécessairement des tours de bureaux, parfois simplement un beau local en pied d’immeuble qui rapporte un loyer stable depuis quinze ans, avec un locataire qui n’a jamais manqué un paiement.
La diversification patrimoniale ne consiste pas à multiplier les actifs pour le plaisir. Elle consiste à choisir des actifs dont les cycles économiques sont différents, dont les risques ne se cumulent pas, et dont les mécanismes de revenus se complètent. De ce point de vue, le local commercial mérite une place dans la réflexion de tout investisseur qui pense à vingt ans, pas seulement à douze mois.