
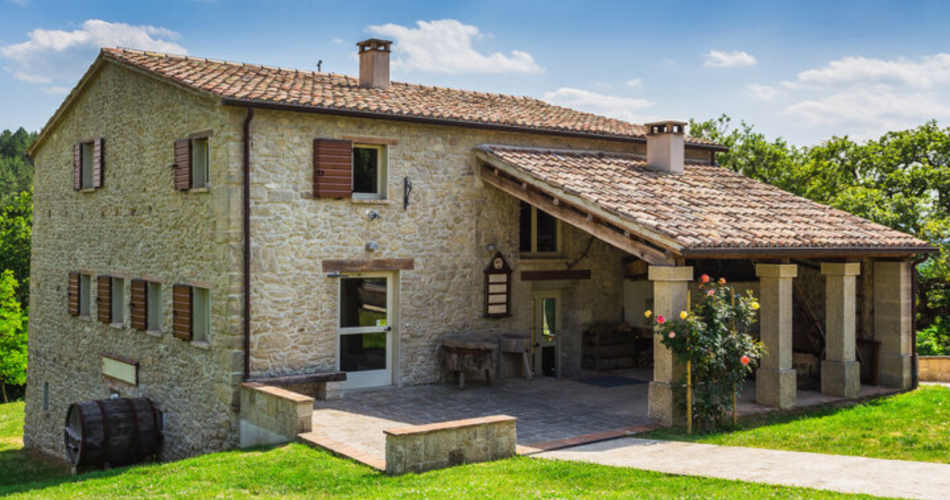
Vous avez peut-être déjà passé un week-end dans un joli mas provençal ou un chalet savoyard loué sur Airbnb, et cette petite voix intérieure a chuchoté : « Et si c’était moi le propriétaire ? » C’est une idée qui trotte dans la tête de beaucoup de Français, et il faut dire qu’elle n’est pas anodine. Acheter une résidence secondaire pour la louer à la semaine, c’est l’une des stratégies immobilières les plus séduisantes du moment, mais aussi l’une des moins bien comprises.
Parce qu’entre le rêve d’une maison de vacances qui « se paie toute seule » et la réalité d’un investissement rentable, il y a un gouffre que peu d’articles osent vraiment explorer. Cet article, lui, le fait.
Comprendre ce que vous achetez vraiment
Investir dans une maison secondaire pour la location saisonnière, ce n’est pas simplement acheter un bien et l’inscrire sur une plateforme de réservation. C’est avant tout lancer une petite activité économique, avec ses contraintes, ses coûts et ses opportunités.
Contrairement à une location longue durée classique, dont vous trouverez des clés pratiques dans notre article sur comment bien démarrer dans la location longue durée, la location saisonnière fonctionne sur un modèle radicalement différent. Vous encaissez des loyers bien plus élevés à la semaine, mais sur une durée d’occupation plus courte. La vacance est structurelle, pas accidentelle. Et la gestion est beaucoup plus intensive.
Ce n’est pas un investissement passif. C’est un investissement actif, qui demande organisation, anticipation et, souvent, un bon carnet d’adresses local.
Choisir l’emplacement : le facteur numéro un (et de loin)
Si on devait résumer l’investissement en location saisonnière en une seule règle, ce serait celle-là : l’emplacement dicte tout le reste. Pas la superficie. Pas le style de déco. Pas le nombre de chambres. L’emplacement.
Un appartement basique dans une station de ski réputée ou à deux pas d’une plage prisée surpassera toujours une belle maison isolée, quelle que soit sa qualité intrinsèque. Les touristes et vacanciers achètent avant tout une expérience géographique.
Voici les marchés qui offrent les meilleures perspectives en 2025-2026 :
- Les stations balnéaires avec double saisonnalité (été et arrière-saison active) : certaines communes côtières ont développé des attraits culturels ou gastronomiques qui prolongent la saison bien au-delà d’août.
- Les zones de montagne avec offre quatre saisons : ski en hiver, randonnée et VTT en été. Ces destinations multiplient les périodes de remplissage.
- Les villes secondaires à fort attrait touristique : Bayonne, Annecy, Colmar, Honfleur… Ces marchés sont moins saturés que Paris ou Nice, avec une demande solide et des prix d’achat encore raisonnables.
- La campagne « accessible » : le boom du tourisme rural post-Covid a durablement transformé les habitudes. Une gîte à moins de deux heures d’une grande métropole peut afficher des taux d’occupation impressionnants de mars à novembre.
Ce que vous devez absolument éviter : acheter dans un endroit que vous adorez, sans vérifier que des centaines d’autres personnes ont envie d’y séjourner. Le coup de cœur personnel est l’ennemi numéro un de la rentabilité locative saisonnière.
Calculer la rentabilité réelle : ne vous faites pas d’illusions
C’est là que beaucoup d’investisseurs déchantent. Sur le papier, un taux d’occupation de 70 % avec un tarif de 150 € la nuit semble fabuleux. Dans la réalité, voici ce qui ampute vos revenus :
- Les commissions des plateformes (Airbnb, Booking, Abritel) : entre 3 % et 15 % selon la formule choisie.
- Les frais de ménage entre chaque séjour, souvent externalisés pour 60 à 120 € par rotation.
- La taxe foncière, souvent plus élevée pour une résidence secondaire selon les communes.
- La taxe de séjour collectée mais aussi parfois avancée selon les configurations.
- L’entretien courant, estimé à 1-2 % de la valeur du bien par an.
- L’assurance spécifique « location meublée touristique » (indispensable, pas facultative).
- La gestion conciergerie si vous n’habitez pas à proximité : entre 20 % et 30 % des revenus locatifs.
Une rentabilité brute affichée de 8 % peut très bien se transformer en 4 % net une fois ces postes comptabilisés. Ce n’est pas forcément mauvais, pour un investissement immobilier tangible avec potentiel de plus-value, c’est même respectable, mais il faut entrer dans les chiffres les yeux grand ouverts.
La formule à appliquer systématiquement : (Revenus locatifs annuels nets de toutes charges) / (Prix d’achat + frais de notaire + travaux).
Le financement : ce que les banques regardent vraiment
Financer une résidence secondaire destinée à la location saisonnière, c’est un exercice différent d’un achat de résidence principale. Les banques sont plus prudentes, car elles savent que les revenus locatifs saisonniers sont volatils et difficilement garantissables.
Ce qu’elles examinent :
- Votre capacité de remboursement sans tenir compte des revenus locatifs (cas de nombreux établissements).
- Votre apport personnel, idéalement entre 20 % et 30 % du montant total.
- La cohérence de votre projet : avez-vous un business plan, même sommaire ?
- Votre historique bancaire et votre stabilité professionnelle.
Un conseil concret : présentez-vous avec une analyse de marché du secteur visé (taux d’occupation moyen, tarifs pratiqués), des projections financières réalistes sur 3 ans, et si possible une pré-estimation de travaux. Cela change radicalement la perception du dossier. Pour aller plus loin sur les mécanismes de financement, notre article sur les conseils pour l’achat locatif vous donnera des bases solides.
La fiscalité de la location meublée saisonnière : choisir le bon statut
C’est souvent le grand angle mort des investisseurs en location saisonnière. Or, le choix de votre régime fiscal peut transformer la rentabilité de votre projet.
Deux grandes options s’offrent à vous :
Le régime micro-BIC : vous bénéficiez d’un abattement forfaitaire de 50 % sur vos revenus locatifs (71 % si votre bien est classé « meublé de tourisme »). Simple, adapté si vos charges réelles sont modestes.
Le régime réel BIC : vous déduisez l’ensemble de vos charges réelles (intérêts d’emprunt, travaux, amortissement du bien, mobilier, frais de gestion…). Plus complexe, mais souvent bien plus avantageux dès que vous avez un crédit en cours ou des travaux significatifs.
Le statut LMNP (Loueur en Meublé Non Professionnel) est le cadre le plus courant pour les particuliers investisseurs dans la location saisonnière. Il permet notamment d’amortir comptablement le bien immobilier et les meubles, réduisant ainsi fortement la base imposable. Résultat : des revenus locatifs parfois quasi-exemptés d’impôts pendant plusieurs années.
Au-delà de 23 000 € de recettes annuelles (et si cela dépasse 50 % de vos revenus du foyer), vous basculez en LMP (Loueur en Meublé Professionnel), un statut avec ses propres règles et avantages spécifiques.
Préparer le bien : ce qui fait vraiment la différence en saisonnière
La location saisonnière est un marché de comparaison permanente. Le voyageur qui réserve votre maison a scrollé 20 annonces avant la vôtre. Ce qui le convainc n’est pas le prix, c’est la promesse d’une expérience.
Voici ce qui joue vraiment sur votre taux de remplissage et vos avis clients :
- La qualité des photos : elles sont votre vitrine. Un shooting professionnel (200 à 400 €) se rentabilise en quelques réservations.
- L’équipement complet et fonctionnel : WiFi rapide, machine à café, lave-linge, barbecue si jardin. Les voyageurs d’aujourd’hui ont des attentes élevées.
- La cohérence décorative : pas besoin de faire appel à un architecte d’intérieur, mais une décoration harmonieuse et propre fait toute la différence face à un bien hétéroclite.
- Le livret d’accueil : un guide des bonnes adresses locales, des instructions claires, des contacts d’urgence. Ça paraît anodin, mais ça génère des étoiles.
- La réactivité en communication : répondre en moins d’une heure aux demandes de réservation améliore votre classement sur les plateformes.
Si vous envisagez un bien à rénover, souvent une excellente entrée pour maîtriser les coûts d’acquisition, sachez que l’achat immobilier sur plan a ses propres pièges, tout comme l’ancien. Dans les deux cas, un budget travaux précis et réaliste est non négociable.
Les obligations légales à ne pas négliger
Ce serait une erreur de traiter cet aspect comme secondaire. La réglementation autour de la location meublée touristique s’est considérablement durcie ces dernières années.
Ce que vous devez impérativement faire :
- Déclarer votre meublé de tourisme en mairie (formulaire Cerfa 14004, obligatoire dans toutes les communes).
- Obtenir un numéro d’enregistrement dans les communes qui l’exigent (notamment celles appliquant la loi ALUR, comme Paris, Bordeaux ou Lyon). Ce numéro doit figurer sur vos annonces.
- Respecter les plafonds de nuitées : dans certaines communes, une résidence secondaire ne peut être louée plus de 120 nuits par an. Renseignez-vous auprès de la mairie avant d’acheter.
- Collecter et reverser la taxe de séjour selon les modalités locales.
- Contracter une assurance adaptée : votre assurance habitation classique ne couvre pas les risques liés à la location à des tiers.
Ignorer ces obligations expose à des amendes pouvant atteindre 50 000 € dans les cas les plus sévères. C’est le genre de mauvaise surprise qui plombe définitivement la rentabilité d’un projet.
Les questions clés à vous poser avant de signer
Avant tout engagement, voici un auto-diagnostic honnête à réaliser :
- Êtes-vous prêt à gérer les aspects opérationnels (ou à payer quelqu’un pour le faire) ?
- Avez-vous validé la demande locative réelle dans le secteur visé (pas seulement sur Airbnb, mais auprès d’agences locales) ?
- Votre financement tient-il la route avec un taux d’occupation de 50 % seulement ?
- Avez-vous prévu une réserve de trésorerie pour les imprévus (panne de chaudière, dégât des eaux, saison creuse prolongée) ?
Si vous répondez oui à ces quatre questions, votre projet repose sur des fondations solides.
Ce que personne ne vous dit sur la location saisonnière
La vraie richesse de cet investissement, elle n’est pas uniquement financière. Une résidence secondaire en location saisonnière, c’est aussi un actif que vous pouvez utiliser vous-même lors des périodes creuses, valoriser à long terme dans un marché où la pierre reste une valeur refuge, et transmettre à vos enfants dans un cadre patrimonial avantageux.
C’est un investissement à la croisée du projet de vie et du projet financier. Et c’est précisément ce qui le rend aussi exigeant que satisfaisant.
La location saisonnière ne pardonne pas les approximations. Mais pour qui prend le temps de bien préparer son projet, c’est l’un des placements immobiliers les plus dynamiques et les plus enrichissants, au sens propre comme au sens figuré.